Podatek od prezentów ślubnych – czy trzeba rozliczyć prezent ślubny?
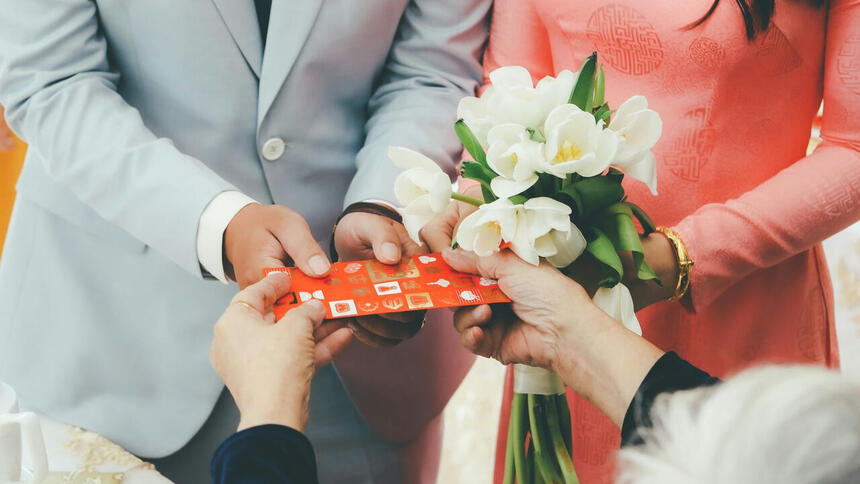
Ślub to wyjątkowy moment w życiu, który często wiąże się z licznymi prezentami – zwłaszcza gotówkowymi. Wiele par młodych po weselu zadaje sobie pytanie: czy należy odprowadzać podatek od prezentów ślubnych? Czy fiskus może zainteresować się zawartością kopert od gości? Jak wygląda kwestia zgłaszania darowizn w takiej sytuacji? Poniżej eksperci Podatnik.info odpowiadają na najczęściej zadawane pytania.
Spis treści
- Prezenty ślubne a obowiązki podatkowe
- Kiedy trzeba zapłacić podatek od prezentów ślubnych?
- Jak zgłosić darowiznę do urzędu skarbowego?
- Czy można uniknąć podatku od prezentów ślubnych?
- Podsumowanie: prezenty ślubne a podatek – co warto wiedzieć
Prezenty ślubne a obowiązki podatkowe
Otrzymywanie prezentów z okazji ślubu jest tradycją zakorzenioną w naszej kulturze. Czasem są to rzeczy materialne (na przykład sprzęt AGD), ale coraz częściej – koperty z pieniędzmi. Nic dziwnego, że wśród podatników pojawia się pytanie, czy urząd skarbowy może zainteresować się takimi prezentami.
Prezenty ślubne, które spełniają przesłanki darowizny, podlegają przepisom ustawy z 28 lipca 1983 r. o podatku od spadków i darowizn (t.j. Dz.U. z 2026 r. poz. 478 ze zm.). Oznacza to, że w określonych przypadkach nowożeńcy mogą być zobowiązani do zgłoszenia ich do urzędu skarbowego, a niekiedy również do zapłaty podatku od darowizny.
Kiedy prezent staje się darowizną?
Zgodnie z art. 888 § 1 Kodeksu cywilnego przez umowę darowizny darczyńca zobowiązuje się do nieodpłatnego świadczenia na rzecz obdarowanego kosztem swojego majątku. Typowy prezent ślubny przekazywany nieodpłatnie nowożeńcom może zatem stanowić darowiznę.
Nie każda darowizna prowadzi do obowiązku zapłaty podatku. Ustawa odrębnie określa moment powstania obowiązku podatkowego, kwoty wolne od podatku oraz zwolnienia. W przypadku darowizny obowiązek podatkowy powstaje co do zasady z chwilą złożenia oświadczenia darczyńcy w formie aktu notarialnego, a przy umowie zawartej bez tej formy – z chwilą spełnienia przyrzeczonego świadczenia. Dopiero zastosowanie kwoty wolnej lub zwolnienia może powodować, że podatek nie będzie należny.
Czy trzeba zgłaszać pieniądze z wesela?
Odpowiedź brzmi: to zależy. Jeśli środki przekazane młodej parze mieszczą się w limitach zwolnienia, nie ma obowiązku ich zgłaszania. W praktyce jedna osoba może przekazać nowożeńcom kwotę, która sama lub łącznie z wcześniejszymi nabyciami od tego samego darczyńcy przekroczy kwotę wolną od podatku. Darowizn otrzymanych od różnych osób nie sumuje się ze sobą na potrzeby ustalenia kwoty wolnej. Co istotne, sposób przekazania środków może przesądzić o tym, czy darowizna będzie objęta pełnym zwolnieniem z podatku.
Kiedy trzeba zapłacić podatek od prezentów ślubnych?
Podatek od pieniędzy z wesela obowiązuje zależnie od dwóch czynników. Są to: grupa podatkowa, do której należy darczyńca, oraz łączna wartość darowizn otrzymanych od tej osoby w ciągu pięciu lat poprzedzających rok nabycia darowizny.
Limity kwotowe dla darowizn w rodzinie i poza nią
Ustawa o podatku od spadków i darowizn przewiduje trzy grupy podatkowe:
- Do I grupy należą: małżonek, zstępni, wstępni, pasierb, zięć, synowa, rodzeństwo, ojczym, macocha i teściowie. Limit zwolnienia w tym przypadku wynosi 36 120 zł od jednej osoby w ciągu ostatnich 5 lat.
- Do II grupy należą: zstępni rodzeństwa, rodzeństwo rodziców, zstępni i małżonkowie pasierbów, małżonkowie rodzeństwa, rodzeństwo małżonków, małżonkowie rodzeństwa małżonków oraz małżonkowie innych zstępnych. Limit zwolnienia wynosi z kolei 27 090 zł od jednej osoby w ciągu ostatnich 5 lat.
- Do III grupy zalicza się pozostałych nabywców, np. osoby niespokrewnione – znajomych, sąsiadów, współpracowników. Limit zwolnienia wynosi w tym przypadku 5 733 zł.
Przekroczenie kwoty wolnej nie zawsze oznacza jednak konieczność zapłaty podatku. Osoby objęte zwolnieniem z art. 4a, czyli tzw. grupą 0, mogą skorzystać z pełnego zwolnienia także powyżej 36 120 zł, jeżeli spełnią ustawowe warunki. W pozostałych przypadkach podatek oblicza się od nadwyżki ponad kwotę wolną według skali właściwej dla danej grupy.
Obowiązek zgłoszenia darowizny
Osoby objęte zwolnieniem z art. 4a, czyli małżonek, zstępni, wstępni, pasierb, rodzeństwo, ojczym i macocha, składają SD-Z2 w celu skorzystania z pełnego zwolnienia, co do zasady w terminie 6 miesięcy od powstania obowiązku podatkowego. SD-Z2 nie jest formularzem przeznaczonym dla całej I grupy podatkowej. Jeżeli nabycie podlega opodatkowaniu, właściwym formularzem jest co do zasady SD-3, który składa się w terminie miesiąca od dnia powstania obowiązku podatkowego.
Niezłożenie SD-Z2 w terminie co do zasady prowadzi do utraty zwolnienia z art. 4a. Od 7 stycznia 2026 r. przepisy przewidują jednak możliwość przywrócenia terminu na wniosek podatnika, jeżeli uprawdopodobni on, że uchybienie terminowi nastąpiło bez jego winy. Wniosek należy złożyć w ciągu 7 dni od ustania przyczyny uchybienia i jednocześnie dokonać zgłoszenia.
Jak zgłosić darowiznę do urzędu skarbowego?
SD-Z2 można złożyć elektronicznie albo w formie papierowej – osobiście lub pocztą. Aktualna usługa gov.pl wskazuje możliwość podpisania formularza elektronicznego danymi autoryzującymi albo kwalifikowanym podpisem elektronicznym. W przypadku typowej darowizny pieniężnej właściwy jest urząd skarbowy według miejsca zamieszkania obdarowanego w dniu powstania obowiązku podatkowego. Przy darowiźnie obejmującej nieruchomość zastosowanie mają odrębne zasady właściwości.
W formularzu należy podać:
- dane osobowe darczyńcy i obdarowanego,
- datę otrzymania darowizny,
- wartość przekazanego świadczenia,
- sposób przekazania (gotówka, przelew, przedmiot rzeczowy).
W przypadku darowizny pieniężnej otrzymanej od osoby objętej zwolnieniem z art. 4a, jeżeli łączna wartość nabyć od tej samej osoby przekracza 36 120 zł, skorzystanie z pełnego zwolnienia wymaga udokumentowania otrzymania pieniędzy dowodem przekazania na rachunek płatniczy obdarowanego, jego inny rachunek w banku lub SKOK albo przekazem pocztowym. Przekazanie gotówki bezpośrednio „do ręki” nie spełnia tego ustawowego warunku dokumentacyjnego.
Czy można uniknąć podatku od prezentów ślubnych?
Tak, podatek od prezentów ślubnych nie musi być koniecznością, ale wyłącznie w sytuacjach przewidzianych przez przepisy. W praktyce najczęściej pojawiającymi się przypadkami są:
- zachowanie limitów ustawowych – jeśli suma darowizn od jednej osoby nie przekroczy limitu, nie trzeba ich zgłaszać ani rozliczać.
- zgłoszenie darowizny do urzędu skarbowego w terminie – pozwala skorzystać ze zwolnienia (w grupie 0).
- przekazywanie środków w formie przelewu – tylko wtedy darowizna uznawana jest za w pełni udokumentowaną.
Jeżeli darczyńca dokonuje odrębnych darowizn na rzecz obojga małżonków, każdy z nich jest odrębnym nabywcą i osobno ustala skutki podatkowe swojego nabycia. Grupę podatkową ustala się na podstawie osobistej relacji każdego małżonka z konkretnym darczyńcą.
Przykład:
Matka panny młodej przekazuje córce 40 000 zł, a zięciowi odrębną darowiznę w wysokości 40 000 zł. Córka należy do osób objętych zwolnieniem z art. 4a i, po spełnieniu warunków tego przepisu, może objąć całą darowiznę zwolnieniem, składając SD-Z2. Zięć należy natomiast do I grupy podatkowej, ale nie do grupy osób objętych art. 4a. Jeżeli nie występują inne zwolnienia ani wcześniejsze nabycia, w jego przypadku opodatkowaniu podlega nadwyżka ponad kwotę wolną 36 120 zł, a właściwym formularzem jest SD-3.
Przeczytaj także: Podatek od spadku i darowizn
Podsumowanie: prezenty ślubne a podatek – co warto wiedzieć
Najważniejsze zasady są następujące: prezenty ślubne spełniające przesłanki darowizny mogą podlegać podatkowi od spadków i darowizn. Kwoty wolne wynoszą 36 120 zł w I grupie, 27 090 zł w II grupie i 5 733 zł w III grupie i są ustalane odrębnie w stosunku do każdego darczyńcy. Osoby objęte art. 4a mogą korzystać z całkowitego zwolnienia także powyżej 36 120 zł, pod warunkiem spełnienia ustawowych wymogów, w tym co do zasady złożenia SD-Z2 w ciągu 6 miesięcy, a przy darowiźnie pieniężnej również odpowiedniego udokumentowania jej otrzymania. SD-Z2 nie dotyczy całej I grupy. Każdy z małżonków odrębnie ustala swoją grupę podatkową i skutki darowizny w relacji z konkretnym darczyńcą.
Jeżeli masz dodatkowe wątpliwości dotyczące kwestii pieniądze z wesela a podatek, możesz skorzystać z pomocy naszych ekspertów. Każdy użytkownik bezpłatnego programu Podatnik.info zyskuje możliwość zadania dowolnego pytania specjalistom ds. prawa podatkowego. Ponadto w okresie rozliczania deklaracji podatkowych zapewniamy trzy rozwiązania, dzięki którym złożysz PIT nawet w 5 minut.
FAQ: najczęściej zadawane pytania o podatek od prezentów ślubnych