Użyczenie samochodu lub mieszkania w rodzinie i firmie – kiedy powstaje nieodpłatny przychód dla urzędu skarbowego?
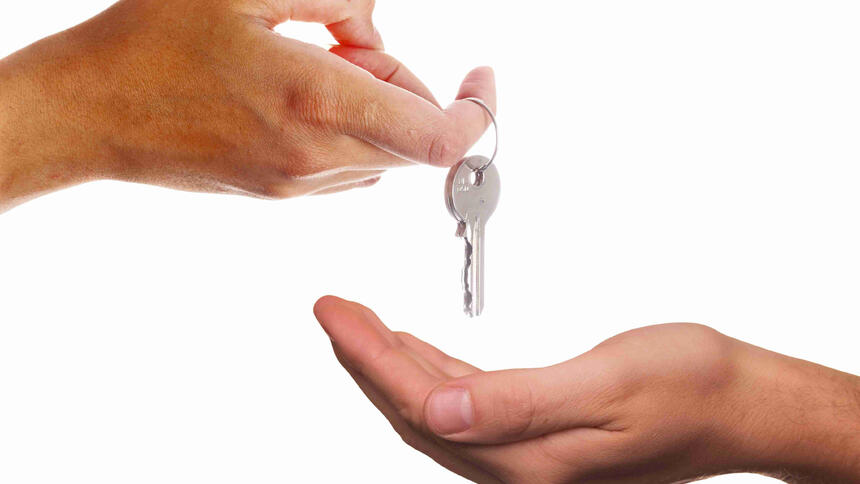
Bezpłatne przekazanie auta lub lokalu do użytku wydaje się prostym wsparciem, jednak na gruncie prawa podatkowego może nieść konkretne skutki finansowe. Urząd skarbowy traktuje takie świadczenie jako przychód z tytułu nieodpłatnych świadczeń, od którego w określonych sytuacjach należy zapłacić podatek.
Spis treści:
- Nieodpłatne świadczenia w prawie podatkowym – podstawowe zasady
- Użyczenie w najbliższej rodzinie – zwolnienie z podatku dochodowego
- Użyczenie poza najbliższą rodziną – kiedy powstanie obowiązek podatkowy?
- Nieodpłatne korzystanie z majątku w firmie – skutki w działalności gospodarczej
- Obowiązki dokumentacyjne i prawidłowe sporządzenie umowy użyczenia
- Użyczenie a podatek od czynności cywilnoprawnych i VAT
- Podsumowanie
Sprawdź, kiedy użyczenie w rodzinie oraz w działalności gospodarczej nie wywołuje obowiązku podatkowego, a kiedy wymaga zgłoszenia i rozliczenia.
Nieodpłatne świadczenia w prawie podatkowym – podstawowe zasady
Zgodnie z przepisami ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, przychodem są nie tylko otrzymane pieniądze, ale również wartość otrzymanych świadczeń w naturze i innych nieodpłatnych świadczeń. Przepis ten nakłada na podatnika obowiązek wykazania realnej korzyści finansowej, jaką uzyskuje on w wyniku bezpłatnego korzystania z cudzego majątku. W efekcie rynkowa wartość takiego udostępnienia powiększa podstawę opodatkowania, od której należy wyliczyć i odprowadzić należny podatek dochodowy.
Jeśli korzystasz z cudzego majątku – na przykład z samochodu lub mieszkania – nie płacąc za to czynszu ani rynkowej opłaty, uzyskujesz korzyść majątkową.
Wartość pieniężną takiego świadczenia ustala się na podstawie cen rynkowych stosowanych przy świadczeniu usług lub udostępnianiu lokalu bądź pojazdu tego samego rodzaju. Przy korzystaniu z lokalu bierze się pod uwagę równowartość czynszu, jaki przysługiwałby w razie zawarcia umowy najmu.
Użyczenie w najbliższej rodzinie – zwolnienie z podatku dochodowego
Przepisy ustawy o podatku dochodowym od osób fizycznych przewidują istotne wyłączenie dla osób prywatnych, które pożyczają majątek od najbliższych. Zwalnia się z podatku dochodowego wartość świadczeń otrzymanych od osób zaliczanych do I i II grupy podatkowej w rozumieniu ustawy z dnia 28 lipca 1983 r. o podatku od spadków i darowizn.
W praktyce oznacza to, że zerowy podatek wystąpi przy użyczeniu nieruchomości lub auta od następujących osób:
-
małżonka, wstępnych – rodziców, dziadków – oraz zstępnych – dzieci, wnuków,
-
rodzeństwa, ojczyma, macochy oraz pasierba,
-
zięcia, synowej, teściów, szwagierki, szwagra, siostrzeńca oraz bratanka.
Jeżeli rodzeństwo użycza sobie samochód lub rodzice udostępniają mieszkanie dziecku, po stronie korzystającego nie powstaje przychód podlegający opodatkowaniu. Nie ma przy tym potrzeby zgłaszania tego faktu do urzędu skarbowego.
Użyczenie poza najbliższą rodziną – kiedy powstanie obowiązek podatkowy?
Sytuacja prawna zmienia się, gdy umowa użyczenia zostaje zawarta między osobami niespokrewnionymi lub zaliczanymi do III grupy podatkowej – na przykład dalekimi krewnymi lub znajomymi. W takim przypadku osoba bezpłatnie korzystająca z lokalu lub pojazdu uzyskuje przychód z tak zwanych innych źródeł.
Osoba korzystająca z majątku musi samodzielnie ustalić rynkową wartość czynszu za dany okres i wykazać tę kwotę w corocznym zeznaniu podatkowym PIT-37 lub PIT-36. Od tego przychodu należy wyliczyć i zapłacić podatek dochodowy wedle skali podatkowej.
Nieodpłatne korzystanie z majątku w firmie – skutki w działalności gospodarczej
Przedsiębiorcy często wykorzystują w działalności gospodarczej prywatne samochody lub lokale należące do członków rodziny bądź osób trzecich. W takich przypadkach zasady rozliczeń ulegają modyfikacji:
-
użyczenie od członków I i II grupy podatkowej – jeśli przedsiębiorca użytkuje w firmie auto lub lokal od najbliższej rodziny, przychód z nieodpłatnych świadczeń jest zwolniony z podatku dochodowego;
-
użyczenie od osób trzecich – udostępnienie majątku przez firmę zewnętrzną lub osobę niespokrewnioną rodzi po stronie przedsiębiorcy przychód z działalności gospodarczej. Wartość rynkową najmu należy doliczyć do przychodów firmy i opodatkować zgodnie z wybraną formą opodatkowania;
-
wydatki eksploatacyjne – przedsiębiorca użyczający auto może zaliczyć do kosztów uzyskania przychodów wydatki na paliwo czy serwis, pod warunkiem że pojazd służy celom firmowym i spełnia wymogi ustawowe.
Obowiązki dokumentacyjne i prawidłowe sporządzenie umowy użyczenia
Chociaż ustawa z dnia 23 kwietnia 1964 r. – Kodeks cywilny zezwala na zawarcie umowy użyczenia w formie ustnej, z punktu widzenia urzędu skarbowego bezpieczniej jest sporządzić ją w formie pisemnej. Dokument ten stanowi dowód, na podstawie którego podatnik wykazuje brak obowiązku opodatkowania lub prawidłowo oblicza wartość przychodu z nieodpłatnych świadczeń.
W treści umowy należy precyzyjnie określić strony porozumienia, wykazując stopień pokrewieństwa, co pozwala jednoznacznie powołać się na zwolnienie z podatku dochodowego dla najbliższej rodziny. Warto także opisać przedmiot użyczenia – numer rejestracyjny pojazdu lub adres nieruchomości – oraz wskazać, która ze stron ponosi bieżące opłaty eksploatacyjne, takie jak koszty energii, czynsz administracyjny, paliwo czy bieżące naprawy.
Brak pisemnej umowy może wywołać wątpliwości urzędników podczas ewentualnej kontroli, na przykład w sytuacji przypisania podatnikowi przychodu z tytułu ukrytego najmu. Wskazanie w umowie pisemnej, że dany lokal lub auto są przekazane bezpłatnie, eliminuje ryzyko uznania udostępnienia za odpłatną usługę.
Dodatkowo w przypadku przedsiębiorców korzystających z majątku osób trzecich poprawnie spisany dokument jest podstawą do zaliczenia poniesionych wydatków na utrzymanie pojazdu czy nieruchomości do kosztów uzyskania przychodów. Precyzyjne uregulowanie kwestii nieodpłatnego korzystania z majątku w rodzinie lub firmie daje stabilność i chroni przed ewentualną korektą rozliczeń rocznych.
Użyczenie a podatek od czynności cywilnoprawnych i VAT
Sama umowa użyczenia, sprecyzowana w ustawie z dnia 23 kwietnia 1964 r. – Kodeks cywilny, polega na bezpłatnym zezwoleniu na używanie rzeczy przez czas oznaczony lub nieoznaczony. Z punktu widzenia innych podatków warto pamiętać o dwóch kwestiach:
-
podatek od czynności cywilnoprawnych – ustawa z dnia 9 września 2000 r. o podatku od czynności cywilnoprawnych nie zawiera umowy użyczenia w zamkniętym katalogu czynności podlegających PCC, co oznacza, że jej zawarcie nie wiąże się z obowiązkiem zapłaty tego podatku;
-
podatek od towarów i usług – na podstawie ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług nieodpłatne świadczenie usług na cele osobiste podlega opodatkowaniu VAT tylko w określonych sytuacjach, gdy podatnikowi przysługiwało prawo do odliczenia podatku naliczonego przy nabyciu towarów lub usług związanych z tym świadczeniem.
Podsumowanie
Prawidłowe sporządzenie i rozliczenie umowy użyczenia ma znaczenie dla poprawnego ustalenia podatku dochodowego. Znajomość zasad wyceny, terminów i obowiązków dokumentacyjnych pozwala uniknąć korekt, sporów z urzędem skarbowym i sankcji podatkowych.
Jeżeli masz dodatkowe wątpliwości dotyczące kwestii nieodpłatnych świadczeń oraz rozliczania użyczonego majątku, zachęcamy do korzystania z bezpłatnego programu Podatnik.info. Jako użytkownik zyskujesz możliwość zadawania pytań naszym ekspertom, a także otrzymasz pomoc w rozliczeniu deklaracji PIT nawet w 5 minut.
Bibliografia:
-
Portal Informacyjno-Usługowy dla Przedsiębiorcy – Biznes.gov.pl – Nieodpłatne świadczenia w działalności gospodarczej i ich skutki podatkowe (https://www.biznes.gov.pl)
-
Portal Podatkowy Ministerstwa Finansów – Podatki.gov.pl – Opodatkowanie przychodów z innych źródeł oraz zwolnienia dla najbliższej rodziny (https://www.podatki.gov.pl)
-
Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (Dz.U. z 2026 r. poz. 165 ze zm.) – art. 11 ust. 1, art. 21 ust. 1 pkt 125
-
Ustawa z dnia 28 lipca 1983 r. o podatku od spadków i darowizn (Dz.U. z 2024 r. poz. 596 ze zm.) – art. 14 ust. 3
-
Ustawa z dnia 23 kwietnia 1964 r. – Kodeks cywilny (Dz.U. z 2025 r. poz. 1021 ze zm.) – art. 710
-
Ustawa z dnia 9 września 2000 r. o podatku od czynności cywilnoprawnych (Dz.U. z 2024 r. poz. 295 ze zm.) – art. 1
-
Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (Dz.U. z 2025 r. poz. 775 ze zm.) – art. 8 ust. 2