Ulga prorodzinna i ulga na dziecko 2026
Narodziny dziecka to nie tylko błogosławione wydarzenie — to początek zupełnie nowego zestawu ulg podatkowych dla Twojej rodziny. Dowiedz się, jak najnowszy członek Twojej rodziny może pomóc obniżyć Twoje rachunki podatkowe w zeznaniu rocznym i jak oszczędzać na przyszłość Twojego dziecka w najbardziej efektywny podatkowo sposób. Przeczytaj nasz artykuł i dowiedz się więcej!
- Rodzice mogą skorzystać z ulgi na dziecko (ulgi prorodzinnej) oraz dodatkowych świadczeń społecznych, które realnie zwiększają ich dochody w domowym budżecie.
- Program „Aktywny Rodzic” zapewnia rodzicom dzieci w wieku od 12 do 35 miesięcy do 1500 zł miesięcznie. Co ważne, warunkiem uzyskania świadczeń nie jest niska wysokość dochodów w rodzinie.
- Ulga prorodzinna, czy tzw. ulga na dziecko pozwala odliczyć pewną kwotę od podatku. Dzięki temu rodzice mogą liczyć na większy zwrot podatku z tytułu ulgi.
- Państwo dopłaca do 1500 zł miesięcznie do pobytu dziecka w żłobku (świadczenie „aktywnie w żłobku”).
- Świadczenie 800 plus jest wolne od podatku. Jest ono dostępne dla rodzin z dziećmi bez względu na uzyskiwane dochody. Procedura wnioskowania jest bardzo prosta.
- Warto skorzystać także z innych świadczeń dla dzieci. Wsparcie rodzin z dziećmi oferuje zasiłek dla samotnych rodziców, zasiłek w wysokości 400 zł dla rodzica opiekującego się dzieckiem w okresie urlopu wychowawczego, czy też zasiłek dla rodziców dziecka niepełnosprawnego.
Aktualizacja
- Od 1 października 2024 r. rodzinny kapitał opiekuńczy (12 000 zł na dziecko w wieku od 12 do 35 miesięcy) zastąpił program „Aktywny Rodzic” – do 1500 zł miesięcznie na dziecko w tym wieku.
- Ulga prorodzinna może być wykorzystana nie tylko przez rodziców dziecka, ale także opiekunów prawnych dziecka albo rodziców zastępczych pozostających w związku małżeńskim. Przy dwojgu i większej liczbie dzieci wysokość dochodów nie decyduje o prawie do korzystania z ulgi podatkowej.
- W rozliczeniu za 2026 r. ulga dla rodzin 4+ zwalnia z podatku przychody do 85 528 zł na każdego z rodziców. Razem z kwotą wolną od podatku (30 000 zł na osobę) para rodziców nie zapłaci PIT od łącznego dochodu do 231 056 zł.
- Dodatek z tytułu samotnego wychowywania dziecka wynosi 193 zł na dziecko miesięcznie, nie więcej jednak niż 386 zł na wszystkie dzieci.
- Świadczenie pielęgnacyjne dla ojca lub matki z tytułu rezygnacji z zatrudnienia lub innej pracy zarobkowej w 2026 r. wynosi 3386 zł.
- Prawo do 800+ w obecnym okresie trwa do 31 maja 2027 r. Rząd planuje, że od 1 czerwca 2027 r. świadczenie będzie przedłużane automatycznie, bez corocznego wniosku. Zmiany nie zostały jeszcze uchwalone, dlatego na początku 2027 r. sprawdź, czy musisz złożyć wniosek.
Ubieganie się o ulgę podatkową na dziecko pozostające na utrzymaniu na podstawie zeznania podatkowego może mieć duży wpływ na wysokość podatków lub wysokość otrzymywanego zwrotu.
Ulga przysługuje z tytułu wychowywania dziecka na każde kwalifikujące się dziecko pozostające na utrzymaniu. Te ulgi na dziecko, w różnych formach, mogą obejmować rodziców, samotnego rodzica lub pełnienie funkcji rodziny zastępczej.
Spis treści
- Ulga podatkowa na dziecko 2026 - w jakim celu powstała?
- Komu przysługuje ulga prorodzinna?
- Podział ulgi na dziecko pomiędzy rodzicami
- Ulga na dzieci 2026 – limit dochodów
- Ulga na dziecko 2026 - ile przysługuje na każde dziecko?
- Czy jeśli podatnik nie płaci podatku może odliczyć ulgę na dziecko?
- Jak ubiegać się o zwrot niewykorzystanej ulgi na dziecko
- Jak skorzystać z ulgi na dziecko?
- Komu nie przysługuje ulga na dziecko?
- Jaka jest kara za nieuprawnione odliczenie ulgi na dziecko?
- Aktywny Rodzic – jakie świadczenia zastąpiły kapitał opiekuńczy?
- Brak zobowiązań z tytułu podatku PIT dla dużych rodzin
- Brak odrębnej ulgi dla samotnych rodziców. W zamian preferencyjne rozliczenie dochodów
- Pomoc dla rodzin dzieci w wieku od 12 do 35 miesięcy
- Do 1500 zł dla dziecka w żłobku
- Osoba samotnie wychowująca dziecko a rozliczanie podatku wspólnie z dzieckiem
- Zasiłek 800+ wolny od podatku
- Pamiętaj o ustaleniu opiekuna prawnego dziecka
- Jakie inne dokumenty należy przygotować?
- Spodziewam się dziecka – kiedy złożyć wniosek o osiemset plus?
- Podsumowanie
- FAQ - Najczęściej zadawane pytania
Ulga podatkowa na dziecko 2026 - w jakim celu powstała?
Ulga na dziecko powstała z myślą o poprawieniu sytuacji ekonomicznej rodzin - szczególnie tych wielodzietnych. System zasiłków na dzieci i ulgi prorodzinnej powstał jako swoista zachęta do posiadania większej liczby dzieci, które są przyszłością narodu.
Ulgi na dziecko mają różnorodną formę, a przepisy polityki prorodzinnej sprawiają, że podlegają one stałej modyfikacji.
Komu przysługuje ulga prorodzinna?
Warunkiem skorzystania z ulgi na dziecko jest sprawowanie faktycznej władzy rodzicielskiej nad małoletnim dzieckiem. W założeniu ulga na dziecko jest kierowana do rodziców, opiekunów i rodziny zastępczej. Oznacza to, że opiekun bądź rodzic aktywnie uczestniczy w wychowaniu dziecka lub dzieci małoletnich oraz sprawuje nad nim pieczę (zarządza jego majątkiem). Nie należy jednak tego rozumieć przez pryzmat sporadycznych kontaktów z dzieckiem, tj. płacenia alimentów czy nieregularnych widzeń - w takim przypadku korzystanie z ulgi na dziecko jest bezpodstawne i nie spełnia założonych kryteriów.
Ulga na dziecko przysługuje:
- na każde małoletnie dziecko, które nie ukończyło 18 roku życia. Bez znaczenia jest to, czy jest to pierwsze, drugie dziecko, trzecie, czy kolejne dziecko,
- na każde niepełnosprawne dziecko, na które otrzymywany jest zasiłek (dodatek) pielęgnacyjny lub renta socjalna;
- na każde dziecko do 25. roku życia, które w dalszym ciągu się kształci i suma jego rocznych dochodów (z wyjątkiem renty rodzinnej) nie przekracza dwunastokrotności renty socjalnej. W grudniu 2026 r. renta socjalna wynosi 1 978,49 zł, co oznacza, że w rozliczeniu za 2026 rok limit dochodów dziecka nie może przekroczyć 23 741,88 zł rocznie, aby starać się o zwrot podatku z tytułu ulgi.
Podział ulgi na dziecko pomiędzy rodzicami
Istnieje możliwość skorzystania z ulgi na dziecko łącznie przez obojga rodziców, rodziców zastępczych lub opiekunów prawnych dziecka pozostających w związku małżeńskim. Mają oni prawo do odliczenia od podatku kwoty ulgi prorodzinnej w dowolnej proporcji ustalonej między innymi (można nawet zastosować całą kwotę ulgi na jednego rodzica/opiekuna). W przypadku braku porozumienia między podatnikami, ulgę tę odlicza się w równych częściach. Dotyczy to sytuacji, gdy rodzice zgodnie z orzeczeniem sądu wspólnie wykonują władzę rodzicielską nad małoletnim dzieckiem po rozwodzie lub podczas separacji, lub gdy miejsce zamieszkania obojga rodziców lub opiekunów jest takie samo jak dziecka, na które przysługuje zwolnienie podatkowe.
W innych sytuacjach prawo odliczenia ulgi w wysokości 100% stosuje rodzic lub opiekun, u którego jest stałe miejsce zamieszkania dziecka.
Jakie warunki trzeba spełnić, aby uzyskać odliczenie ulgi na dzieci?
Ulga prorodzinna przysługuje podatnikom, którzy wykazują dochody opodatkowane na zasadach ogólnych według skali podatkowej (12% i 32%) i chcą od podatku odliczyć kwotę z tytułu ulgi na dzieci. Nie można natomiast odliczyć ulgi w stosunku do dochodów opodatkowanych 19% podatkiem liniowym (PIT-36L) lub dochodów objętych ryczałtem od przychodów ewidencjonowanych (PIT-28).
W przypadku, gdy oprócz dochodów nieobjętych ulgą, podatnik uzyskał dodatkowo dochody opodatkowane według ogólnej skali podatkowej, ma on prawo wykazać kwotę przysługującej do odliczenia ulgi na dzieci w zeznaniu PIT. Mogą to być dochody opodatkowane uzyskiwane np. z tytułu wynagrodzenia za pracę, zasiłku chorobowego czy umowy zlecenia.
Ulga na dzieci 2026 – limit dochodów
Jeśli chcesz uzyskać ulgę prorodzinną, musisz spełnić warunek limitu dochodów. Poniżej przedstawiamy, jakie dochody musisz mieć, aby uzyskać ulgę na dzieci:
- 112 000 zł w przypadku, gdy pozostajesz przez cały rok podatkowy w związku małżeńskim (sumuje się dochody twoje i twojego małżonka),
- 112 000 zł w przypadku, jeśli jesteś osobą samotnie wychowującą dziecko,
- 56 000 zł w przypadku, jeśli nie pozostawałeś w związku małżeńskim, w tym również przez część roku.
Limit dochodu nie obowiązuje w przypadku wykonywania władzy rodzicielskiej w stosunku do dwójki lub więcej dzieci lub jednego dziecka posiadającego:
- orzeczenie o zakwalifikowaniu przez organy orzekające do jednego z trzech stopni niepełnosprawności lub
- decyzję przyznającą rentę z tytułu całkowitej lub częściowej niezdolności do pracy, rentę szkoleniową albo rentę socjalną, albo
- orzeczenie o niepełnosprawności osoby, która nie ukończyła 16 roku życia, wydanego na podstawie odrębnych przepisów
Ulga na dziecko 2026 - ile przysługuje na każde dziecko?
Ulga na dziecko 2026 różni się pod względem wysokości w zależności od indywidualnej sytuacji podatnika. Kwota ulgi prorodzinnej zależy od liczby dzieci pozostających na wychowaniu. W zeznaniu rocznym za 2026 rok można wykazać następujące kwoty:
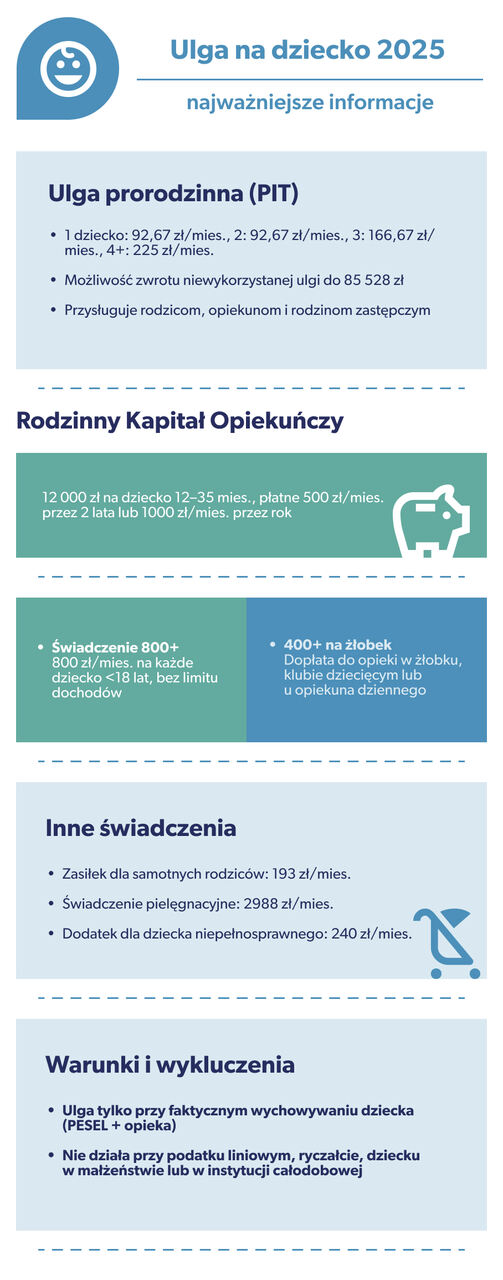
- 92,67 zł miesięcznie, czyli 1112,04 zł rocznie, w przypadku jednego dziecka pod warunkiem spełnienia określonych wymagań dochodowych,
- 92,67 zł miesięcznie, czyli 1112,04 zł rocznie, w przypadku drugiego dziecka – bez względu na wysokość dochodu,
- 166,67 zł miesięcznie, czyli 2000,04 zł rocznie, w przypadku trzeciego dziecka – bez względu na wysokość dochodu,
- 225,00 zł miesięcznie, czyli 2700,00 zł rocznie, w przypadku czwartego i kolejnego dziecka – bez względu na wysokość dochodu.
Odliczenia ulgi prorodzinnej dają więc realne oszczędności. Ulga prorodzinna może być wykorzystana nie tylko przez rodziców dziecka, ale także opiekunów prawnych dziecka albo rodziców zastępczych pozostających w związku małżeńskim.
Od 1 stycznia 2015 r. podatnicy, których należny podatek jest niższy niż kwota ulgi na dzieci, mogą ubiegać się o zwrot gotówki do wysokości ulgi, która nie została wykorzystana. Zwrot gotówki nie może jednak przekroczyć (z pewnymi wyjątkami) kwoty podlegających odliczeniu składek (wykazywanych w zeznaniu rocznym PIT) na ubezpieczenie społeczne i ubezpieczenie zdrowotne opłacanych przez podatnika.
Czy jeśli podatnik nie płaci podatku może odliczyć ulgę na dziecko?
Tak, jeśli podatnik ma za mały podatek, aby odliczyć w pełni ulgę na dziecko, może skorzystać z tzw. zwrotu niewykorzystanej ulgi na dziecko. Zwrot niewykorzystanej ulgi prorodzinnej za 2026 rok (w odniesieniu do deklaracji składanych w 2027) jest możliwy, gdy rodzice lub opiekunowie prawni są uprawnieni do korzystania z ulgi na dzieci, ale ich dochody są zbyt niskie, aby w pełni wykorzystać to odliczenie. Jeśli z powodu niskiego podatku nie mogą oni odliczyć całości ulgi, mogą ubiegać się o zwrot niewykorzystanej części. O zwrot całości ulgi mogą również wnioskować, jeśli ich podatek wynosi zero. Maksymalna wysokość zwrotu jest ograniczona do sumy opłaconych lub pobranych składek ZUS i zdrowotnych, ujętych w deklaracjach PIT-37 lub PIT-36 za dany rok, włączając w to składki na ubezpieczenie społeczne od dochodów zwolnionych z podatku na mocy specjalnych ulg, takich jak ulga dla młodych, dla rodzin wielodzietnych, pracujących seniorów czy osób zmieniających rezydencję podatkową. Limit zwolnienia z tego tytułu wynosi 85.528 zł. Obejmuje to składki odliczane przez podatnika i jego małżonka, także te z deklaracji PIT-28 lub PIT-36L, które zmniejszają całkowitą kwotę składek z PIT-36 i PIT-37.
Jak ubiegać się o zwrot niewykorzystanej ulgi na dziecko
W przypadku wnioskowania o zwrot niewykorzystanej ulgi prorodzinnej, kluczowe jest określenie kwoty składek na ubezpieczenie społeczne i zdrowotne, które były opłacone w danym roku podatkowym i które można odliczyć w zeznaniu podatkowym. Należy uwzględnić składki zarówno te, które zostały odliczone przez płatnika, jak i te wpłacone bezpośrednio do ZUS lub odpowiednich instytucji zagranicznych. Sumę tych składek należy pomniejszyć o kwoty już odliczone w innych formularzach, takich jak PIT-36L, PIT-28, PIT-16A, czy PIT-19A. W przypadku małżonków, opiekunów prawnych czy rodziców zastępczych, którzy przez cały rok podatkowy pozostawali w związku małżeńskim (lub w przypadku, gdy związek małżeński został zawarty przed rokiem podatkowym, a małżonek zmarł w jego trakcie), kwoty składek należy podać łącznie.
Następnie, należy obliczyć różnicę między kwotą odliczoną od podatku a kwotą ulgi prorodzinnej, na którą podatnik ma prawo. Do tego celu korzysta się z danych zawartych w załączniku PIT/O.
Kwotę zwrotu niewykorzystanej ulgi prorodzinnej określa się przez porównanie limitu składek ubezpieczeniowych z przysługującą kwotą zwrotu.
Ostatecznie, łączna kwota zwrotu z urzędu skarbowego uwzględnia ewentualną nadpłatę podatku wykazaną w deklaracji PIT. Jeśli podatnik ma nadpłacony podatek, kwoty te się sumują, a w przypadku, gdy jest zobowiązany do zapłaty podatku, kwota zwrotu niewykorzystanej ulgi zostanie odjęta od należnego podatku do zapłaty.
Pamiętaj, że używając programu do pit od podatnik.info - program sam naliczy dodatkowy zwrot, jeśli taki będzie mógł być zastosowany.
Jak skorzystać z ulgi na dziecko?
Aby prawidłowo rozliczyć ulgę prorodzinną na dzieci, konieczne jest złożenie odpowiedniego zeznania podatkowego, które zależy od Twojej sytuacji finansowej. W większości przypadków będzie to formularz PIT-36 lub PIT-37. Do wybranego zeznania musisz również dołączyć załącznik PIT/O, który jest kluczowym dokumentem umożliwiającym skorzystanie z ulgi na dzieci. Dokładnie jest to sekcja E PIT/O - strona 3 w oficjalnym wzorze.
W załączniku PIT/O konieczne jest szczegółowe wskazanie danych dzieci, które uprawniają do skorzystania z ulgi. Jeśli Twoje dzieci posiadają numery PESEL, należy je wpisać w odpowiednie miejsca formularza. W sytuacji, gdy z jakiegoś powodu dzieci nie mają przydzielonych numerów PESEL, wymagane jest podanie pełnych imion i nazwisk dzieci oraz daty urodzenia dzieci. Takie informacje pozwalają na jednoznaczną identyfikację uprawnionych do ulgi.
W przypadku, gdy dochody są opodatkowywane wspólnie z małżonkiem, składacie wspólny załącznik PIT/O, co upraszcza proces rozliczeniowy i pozwala na skorzystanie z ulgi na wszystkie uprawnione dzieci w ramach jednego dokumentu.
Jeśli zarówno Ty, jak i Twój małżonek kwalifikujecie się do ulgi prorodzinnej, ale decydujecie się na składanie odrębnych zeznań podatkowych, ważne jest, aby każde z Was w załączniku PIT/O wskazało kwotę, którą zamierza odliczyć od podatku. W takim przypadku, jeżeli tylko jedno z Was dokonuje odliczenia na podstawie ulgi prorodzinnej, druga osoba nie musi dołączać załącznika PIT/O do swojego zeznania podatkowego. To rozwiązanie pozwala na elastyczne dostosowanie procesu rozliczeniowego do Waszej indywidualnej sytuacji finansowej i podatkowej.
Komu nie przysługuje ulga na dziecko?
Wiemy już po spełnieniu, jakich warunków przysługuje prawo do ulgi prorodzinnej. Warto jednak podsumować, komu nie należy się ulga na dziecko. Wśród sytuacji, które wykluczają możliwość skorzystania z preferencji, pojawiają się przede wszystkim dochody rodzica, opiekuna prawnego lub rodziny zastępczej opodatkowane wyłącznie:
- podatkiem liniowym 19% z tytułu prowadzonej działalności gospodarczej lub działów specjalnych produkcji rolnej,
- zryczałtowanym podatkiem dochodowym, czyli ryczałtem ewidencjonowanym lub kartą podatkową.
Co ważne, jeżeli podatnik uzyskuje oprócz wymienionych dochodów również te opodatkowane według skali podatkowej, wówczas może uwzględnić preferencję w deklaracji rocznej PIT.
Odpowiadając na pytanie, komu nie przysługuje ulga na dziecko, należy zwrócić uwagę na warunki względem wychowanków. Z odliczenia nie można skorzystać od miesiąca kalendarzowego, w którym:
- na podstawie orzeczenia sądu dziecko zostało umieszczone w instytucji zapewniającej całodobowe utrzymanie w rozumieniu przepisów o świadczeniach rodzinnych,
- dziecko wstąpiło w związek małżeński.
Co ważne, wykonywanie obowiązku alimentacyjnego nie uprawnia do skorzystania z ulgi podatkowej. Odliczenie przysługuje wyłącznie w przypadku sprawowania rzeczywistej opieki nad dzieckiem, jego wychowania oraz utrzymywania.
Jaka jest kara za nieuprawnione odliczenie ulgi na dziecko?
Każdy podatnik ma obowiązek wprowadzić do zeznania podatkowego informacje o liczbie dzieci oraz ich numerach PESEL. Ponadto na żądanie urzędu skarbowego należy przedstawić dokumenty potwierdzające spełnianie warunków wymienionych powyżej. Mogą być to między innymi:
- odpis aktu urodzenia dziecka,
- zaświadczenie sądu rodzinnego o ustaleniu opiekuna prawnego dziecka,
- odpis orzeczenia sądu o ustaleniu rodziny zastępczej lub umowę zawartą między rodziną zastępczą a starostą,
- zaświadczenie o uczęszczaniu pełnoletniego dziecka do szkoły.
Może się jednak zdarzyć, że podatnik uwzględni preferencje w deklaracji PIT mimo niespełnienia warunków uwzględnionych w ustawie. W takiej sytuacji pojawia się pytanie, jaka obowiązuje kara za odliczenie ulgi na dziecko. Nieuprawnione skorzystanie z preferencji jest zazwyczaj uznawane za wykroczenie skarbowe (przy wyższym uszczupleniu – za przestępstwo skarbowe).
W takim przypadku obowiązuje więc kara grzywny. Jej wysokość zależy od wysokości uszczuplenia należnego podatku. Zgodnie z art. 48 ustawy z dnia 10 września 1999 roku Kodeks karny skarbowy (Dz.U. 1999 nr 83 poz. 930), może wynosić od jednej dziesiątej do dwudziestokrotności wysokości minimalnego wynagrodzenia.
Należy pamiętać, że każdy podatnik może uniknąć kary grzywny. Aby tak się stało, musi złożyć korektę deklaracji PIT oraz uregulować zobowiązania wobec urzędu skarbowego – zanim urząd sam wykryje nieprawidłowość.
Można również pamiętać o innych możliwościach wspierających rodziców. Poniżej przedstawiamy kilka.
Rodzinny kapitał opiekuńczy zastąpiony programem „Aktywny Rodzic”
W ramach programu „Rodzinny kapitał opiekuńczy” państwo od 1 stycznia 2022 r. wypłacało rodzinom 12 000 zł na drugie i każde kolejne dziecko w wieku od 12 do 35 miesięcy. Od 1 października 2024 r. program zastąpiło świadczenie „aktywnie w domu” w ramach programu „Aktywny Rodzic”. Osoby, które otrzymały prawo do kapitału wcześniej, zachowały je do końca okresu wypłaty.
Aktywny Rodzic – jakie świadczenia zastąpiły kapitał opiekuńczy?
Program „Aktywny Rodzic” obowiązuje od 1 października 2024 r. i obejmuje trzy świadczenia dla rodziców dzieci w wieku od 12 do 35 miesięcy. Rodzic wybiera jedno z nich – opisujemy je szczegółowo niżej. Wnioski składa się wyłącznie elektronicznie do ZUS.
Polityka prorodzinna - ulgi na dziecko
Ulga dla rodzin wielodzietnych (z czworgiem lub więcej dzieci) weszła w życie w ramach „Polskiego Ładu” i obowiązuje także w rozliczeniu za 2026 rok.
Świadczenia rodzinne, w tym 800+ i świadczenia z programu „Aktywny Rodzic”, są zwolnione z podatku PIT i nie wpływają na prawo do ulgi na dziecko.
Brak zobowiązań z tytułu podatku PIT dla dużych rodzin
Duże rodziny zapłacą PIT dopiero po przekroczeniu 231 056 zł rocznego dochodu. Ulga dla rodzin 4+ dotyczy nie tylko pracowników etatowych, którzy płacą podatki według skali podatkowej, ale także przedsiębiorców, którzy rozliczają podatek liniowo (19 proc.) lub ryczałtem.
Przepisy wprowadziły do ustawy o podatku dochodowym od osób fizycznych zwolnienie podatkowe do kwoty 85 528 zł na każdego z rodziców, co przy obojgu rodzicach daje 171 056 zł. Ta ulga dodatkowo kumuluje się z kwotą wolną od podatku w wysokości 30 000 zł na jednego rodzica.
Oznacza to, że rodzina wielodzietna opłaca podatek w deklaracji PIT dopiero po przekroczeniu kwoty 231 056 zł łącznego rocznego dochodu.
Ulga dla dużych rodzin przysługuje osobie, która w roku podatkowym w stosunku do co najmniej czworga dzieci, wykonuje władzę rodzicielską, pełni funkcję opiekuna prawnego jeżeli dziecko z nią zamieszkiwało, lub sprawuje funkcję rodziny zastępczej na podstawie orzeczenia sądu.
Brak odrębnej ulgi dla samotnych rodziców. W zamian preferencyjne rozliczenie dochodów
1 lipca 2022 r. nowelizacja Polskiego Ładu zlikwidowała ulgę dla samotnych rodziców.
Wobec efektów zlikwidowania tej ulgi, rząd postanowił zrekompensować potencjalną stratę podatkową dla rodziców. Korekta Polskiego Ładu przywróciła preferencyjne rozliczenie dochodów dla rodziców samotnie wychowujących dziecko. Wpływa ono bezpośrednio na wysokość obliczenia zwrotu przy podatku dochodowym.
"Preferencja polega na obliczeniu podatku w podwójnej wysokości podatku obliczonego od połowy dochodów samotnie wychowującej dzieci".
Oznacza to, że kwota wolna od podatku wynosząca 30 000 zł będzie realizowana dwukrotnie (2 × 30 000 zł = 60 000 zł).
Pomoc dla rodzin dzieci w wieku od 12 do 35 miesięcy
W ramach programu „Aktywny Rodzic” rodzice dzieci w wieku od 12 do 35 miesięcy mogą wybrać jedno z dwóch świadczeń wypłacanych co miesiąc bez kryterium dochodowego:
- „aktywni rodzice w pracy” – 1500 zł miesięcznie (1900 zł na dziecko z niepełnosprawnością), jeśli oboje rodzice (lub samotny rodzic) pracują i opłacają składki,
- „aktywnie w domu” – 500 zł miesięcznie przez 24 miesiące, bez wymogu aktywności zawodowej.
Do 1500 zł dla dziecka w żłobku
Dawną dopłatę do żłobka w wysokości 400 zł zastąpiło świadczenie „aktywnie w żłobku”. To dopłata do pobytu dziecka w żłobku, klubie dziecięcym lub u dziennego opiekuna w wysokości do 1500 zł miesięcznie (do 1900 zł na dziecko z niepełnosprawnością), przekazywana bezpośrednio placówce.
Kwota świadczenia nie może być jednak większa niż wysokość opłaty, jaką ponosisz za pobyt dziecka w żłobku.
Osoba samotnie wychowująca dziecko a rozliczanie podatku wspólnie z dzieckiem
Osoba samotnie wychowująca dziecko może skorzystać z rozliczenia wspólnie z dzieckiem, czyli obliczyć podatek jako dwukrotność podatku od połowy swoich dochodów. Ta możliwość została przywrócona korektą Polskiego Ładu ze skutkiem od 1 stycznia 2022 r. i obowiązuje także w rozliczeniu za 2026 rok. Preferencja dotyczy dochodów opodatkowanych według skali podatkowej i jest szczególnie korzystna dla rodziców, których dochody przekraczają pierwszy próg podatkowy. Rozliczenie z dzieckiem można łączyć z ulgą na dziecko.
Zasiłek 800+ wolny od podatku
Jeśli pracujesz w Polsce, a Twoje dzieci tu mieszkają, możesz mieć prawo do miesięcznego świadczenia z rządowego programu Rodzina 800+.
Rządowy program Rodzina 800+, często nazywany po prostu 800 plus, powstał w 2016 roku i od tego czasu wspiera budżety wielu rodzin w Polsce. Świadczenie w wysokości 800 zł (wolne od podatku) wypłacane jest miesięcznie na każde dziecko poniżej 18 roku życia, niezależnie od dochodów rodziny. Cudzoziemcy pracujący w Polsce mogą również przystąpić do tego programu pod pewnymi warunkami.
Prawo do świadczenia Rodzina 800 plus jest ustalane na roczny okres świadczeniowy trwający od 1 czerwca do 31 maja następnego roku kalendarzowego.
Dotychczas nabór wniosków o świadczenie wychowawcze na kolejny okres zaczynał się 1 lutego, a aby zachować ciągłość wypłaty, należało złożyć wniosek do 30 kwietnia. Rząd planuje, że od 1 czerwca 2027 r. ZUS będzie przedłużał prawo do 800+ automatycznie, bez corocznego wniosku. Do czasu uchwalenia tych zmian warto na początku 2027 r. sprawdzić w ZUS, czy wniosek na okres 2027/2028 jest potrzebny.
Warto zaznaczyć, że od 1 stycznia 2022 r. zmieniała się procedura składania wniosków. Wnioski do ZUS o 800+ można złożyć wyłącznie drogą elektroniczną, a wypłata przyznanego świadczenia odbywa się wyłącznie w formie bezgotówkowej na wskazany we wniosku rachunek bankowy.
Obecnie wniosek możesz złożyć za pośrednictwem:
- platformy PUE ZUS (eZUS) lub aplikacji mZUS,
- portalu informacyjno-usługowego Emp@tia,
- bankowości elektronicznej.
Zasiłek dla wszystkich dzieci
Od 1 lipca 2019 r. zasiłek Rodzina 500+ (800+) przysługuje wszystkim polskim dzieciom (poniżej 18 roku życia) - niezależnie od dochodów rodziców. Wniosek złożysz tylko elektronicznie – w kanałach wymienionych wyżej. Nie da się go już złożyć w urzędzie gminy ani wysłać pocztą.
Pamiętaj o ustaleniu opiekuna prawnego dziecka
Jeśli chcesz skorzystać z ulgi prorodzinnej, należy ustalić opiekuna prawnego dziecka. Do tego potrzebny będzie odpis aktu urodzenia dziecka lub zaświadczenie sądu rodzinnego, czy też zaświadczenie o ustaleniu rodziny zastępczej i opiekunów prawnych dziecka. W przypadku chęci uzyskania ulgi prorodzinnej na pełnoletnie dziecko konieczne może okazać się zaświadczenie o uczęszczaniu pełnoletniego dziecka do szkoły.
Jakie inne dokumenty należy przygotować?
Do wniosku o 800+ przygotuj skany lub zdjęcia dokumentów. Dokumenty sporządzone w języku obcym muszą zostać przetłumaczone przez tłumacza przysięgłego. W zależności od sytuacji mogą to być:
- Formularz zgłoszeniowy.
- Dokument rodzica — dowód osobisty lub paszport.
- Jeśli jesteś cudzoziemcem — potwierdzenia legalnego pobytu w Polsce takie jak Karta Pobytu (cudzoziemcy spoza UE/EOG/Szwajcarii) czy Rejestracja pobytu (obywatele UE/EOG/Szwajcaria).
- Rejestracja pobytu czasowego w mieszkaniu, w którym mieszkasz — dla cudzoziemców.
- Paszport każdego dziecka — dla cudzoziemców.
- Akt urodzenia każdego dziecka.
Spodziewam się dziecka – kiedy złożyć wniosek o osiemset plus?
Możesz złożyć wniosek, gdy dziecko się urodzi i ma już akt urodzenia. Jeśli zakwalifikujesz się i złożysz wniosek w ciągu 3 miesięcy od narodzin dziecka, otrzymasz 800+ z rekompensatą za okres od narodzin dziecka do pierwszej wypłaty. Jeśli złożysz wniosek po 3 miesiącach, otrzymasz tylko bieżące świadczenie.
Rodziny uprawnione do zasiłku na dziecko mogą również ubiegać się o następujące zasiłki:
- zasiłek dla samotnych rodziców – 193 zł na dziecko miesięcznie, nie więcej jednak niż 386 zł, jeśli samotny rodzic wychowuje więcej niż jedno dziecko, a więc ten dodatek nie przysługuje na trzecie dziecko i kolejne;
- zasiłek w wysokości 400 zł na rodzica opiekującego się dzieckiem w okresie urlopu wychowawczego;
- dodatek dla rodziców dziecka niepełnosprawnego (z tytułu kształcenia i rehabilitacji) – 90 zł miesięcznie na dziecko do 5 lat i 110 zł na dziecko w wieku od 5 do 24 lat, a w przypadku rodzin wielodzietnych – dodatkowo 95 zł na trzecie i kolejne dziecko;
- świadczenie pielęgnacyjne dla ojca lub matki z tytułu rezygnacji z zatrudnienia lub innej pracy zarobkowej – w 2026 r. wynosi 3386 zł.
Polski zasiłek rodzinny nie jest wyjątkowy w Europie. Stanowi jednak jakościowe odejście od krajowego systemu opieki społecznej po upadku komunizmu, kiedy kraj szybko przeszedł na gospodarkę rynkową, likwidując usługi publiczne, które pomagały rodzinom, takie jak żłobki i niedrogie kafeterie.
Od początku lat 90. kraje Europy Wschodniej i Środkowej pozostają w tyle za krajami Europy Zachodniej pod względem wydatków na dzieci i rodziny jako udziału w PKB, ale program Rodzina 500+ (800+) stawia Polskę na równi z Niemcami i Norwegią.
Podsumowanie
Ulga prorodzinna 2026 pozostaje jednym z najważniejszych instrumentów wspierających osoby fizyczne wychowujące dzieci – niezależnie od tego, czy są to rodzice, rodzice zastępczy, czy opiekunowie prawni dziecka w rozumieniu odrębnych przepisów. Odliczenia dokonuje się w rocznym zeznaniu PIT, a jego wysokość zależy od liczby dzieci. Prawo do ulgi przysługuje na każde małoletnie dziecko, a także na dzieci pełnoletnie do 25. roku życia, pod warunkiem, że kontynuują naukę i nie przekroczyły limitu dochodów. Aby skorzystać z tytułu ulgi prorodzinnej, konieczne jest faktyczne sprawowanie opieki oraz osiąganie dochodów opodatkowanych według skali. Rodziców nie wyklucza prowadzenie pozarolniczej działalności gospodarczej – o ile oprócz niej uzyskują dochody opodatkowane skalą. Ulga nie przysługuje natomiast, jeśli dochody zostały opodatkowane wyłącznie podatkiem liniowym lub zryczałtowanego podatku dochodowego. Limit dochodów ma znaczenie tylko przy jednym małoletnim dziecku; w przypadku dwojga i większej liczby dzieci jest on zniesiony.
Przepisy przewidują również zwrot niewykorzystanej ulgi, ograniczony do sumy składek na ubezpieczenia społeczne oraz ubezpieczenie zdrowotne podlegających odliczeniu, co jest szczególnie istotne dla rodzin o niskich dochodach. Rodzice lub oboje rodziców/opiekunów prawnych mogą dzielić ulgę w dowolnej proporcji. W przypadku rozwodników lub separacji ulgę odlicza się w proporcji do faktycznie sprawowanej opieki
Oprócz samej ulgi prorodzinnej rodziny mogą liczyć na dodatkowe świadczenia – m.in. 800+, świadczenia z programu „Aktywny Rodzic” (w tym dopłatę do żłobka) czy wsparcie dla rodziców dzieci z niepełnosprawnościami. Wszystkie te świadczenia pozostają wolne od podatku i nie wpływają na możliwość skorzystania z ulgi. W przypadku żądania organów podatkowych konieczne jest przedstawienie dokumentów potwierdzających prawo do odliczenia, takich jak odpis aktu urodzenia dziecka czy zaświadczenia ze szkoły. Nieuprawnione rozliczenie ulgi skutkuje karą grzywny, jednak jej uniknięcie jest możliwe poprzez złożenie korekty PIT.
Ulga na dziecko 2026 oraz towarzyszące jej świadczenia tworzą kompleksowy system wsparcia rodzin i realnie zwiększają ich budżet. Dzięki temu rodzicom łatwiej planować wydatki i zabezpieczać przyszłość dzieci, także tych wymagających szczególnej opieki.
FAQ - Najczęściej zadawane pytania
Ile zwrotu podatku na dziecko 2026?
- Na pierwsze dziecko: 1 112,04 zł rocznie.
- Na drugie dziecko: kolejne 1 112,04 zł rocznie.
- Na trzecie dziecko: 2 000,04 zł rocznie.
- Na czwarte dziecko i każde kolejne: 2 700,00 zł rocznie.
Jakie są limity dochodu dla ulgi na dziecko w 2026 roku?
- Przy jednym dziecku - jeśli podatnik jest niepozostający w związku, limit dochodu to 56 000 zł.
- W przypadku małżeństwa lub samotnego rodzica - limit to 112 000 zł rocznie.
- Jeśli masz dwoje lub więcej dzieci (albo jedno dziecko z orzeczoną niepełnosprawnością) - limity dochodowe nie obowiązują.
Kiedy rodzic traci prawo do ulgi na dziecko?
- dochód rodzica przekroczył odpowiedni limit przy jednym dziecku,
- dziecko zostało umieszczone w instytucji zapewniającej całodobowe utrzymanie (np. dom dziecka), albo
- dziecko wstąpiło w związek małżeński.
Komu się należy ulga prorodzinna?
Jak sprawdzić, czy należy mi się ulga na dziecko?
- spełniasz warunki dotyczące dochodu (jeśli masz jedno dziecko),
- dziecko jest uprawnione - ma odpowiedni wiek albo orzeczoną niepełnosprawność,
- faktycznie sprawujesz pieczę nad dzieckiem (rodzic/opiekun prawny),
- Twoje dochody są opodatkowane skalą podatkową (PIT-36 lub PIT-37), a nie tylko zryczałtowanym podatkiem dochodowym lub podatkiem liniowym.
Ile może zarobić dziecko, żeby nie stracić ulgi prorodzinnej 2026?